

価格の高値圏はなお続いているが、新築・中古とも供給や成約のペースには緩みの兆しが広がってきた。
最新データからは、建設コストや外国人取得動向など、価格を支える構造要因にも変化の兆しがうかがえる。
不動産ブログ「マンション・チラシの定点観測」から、2026年9月の注目トピックを図表とともに振り返る。
市場はどこへ向かうのか
首都圏新築分譲マンション市場動向(26年8月)
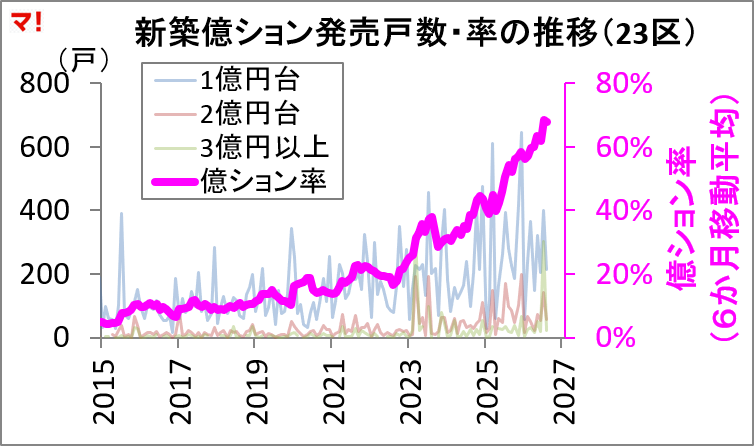
発売戸数は前年同月比で減少し、供給の低い水準がなお続いている。一方、23区の億ション率(6カ月移動平均)は68.0%まで上昇し、供給量そのものより価格帯構成の変化が際立つ結果となった。発売戸数だけを追うと見えにくい変化である。
首都圏中古マンション市場動向(26年8月)
成約単価は81.6万円/㎡(前年同月比▲3.8%)と4カ月連続で下落し、成約件数も5カ月連続で減少した。一方で在庫は6カ月連続の増加が続き、23区では都心3区に限らず周辺エリアにも在庫増が広がっている点が、今月の需給緩和を裏付けている。
在庫・滞留・価格改定から読む湾岸と都心
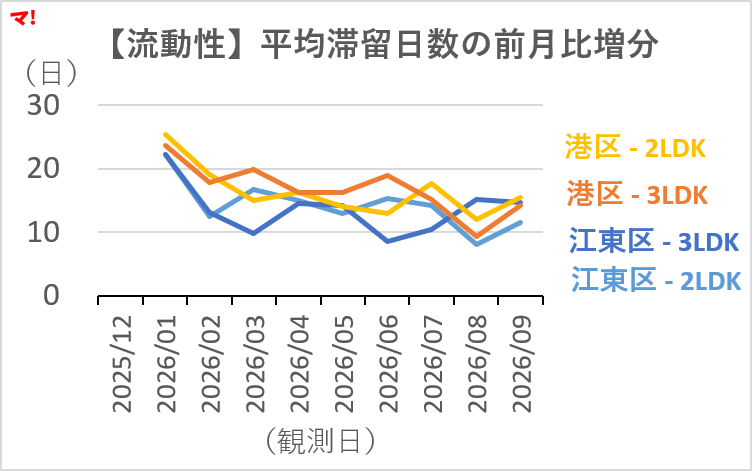
江東区・港区を対象とする定点観測では、9月は両区で在庫増加と滞留日数の伸びが同時に進んだ。特に港区の滞留日数増分は+15日まで拡大している。
価格改定率は江東区で▲4.4%へ悪化した一方、港区はわずかに改善した。エリアによって動きが分かれており、実需層には相場そのものより競合物件の状況を見る視点が求められる。
新築vs中古、単価推移の全体像【東京23区/神奈川・埼玉・千葉】
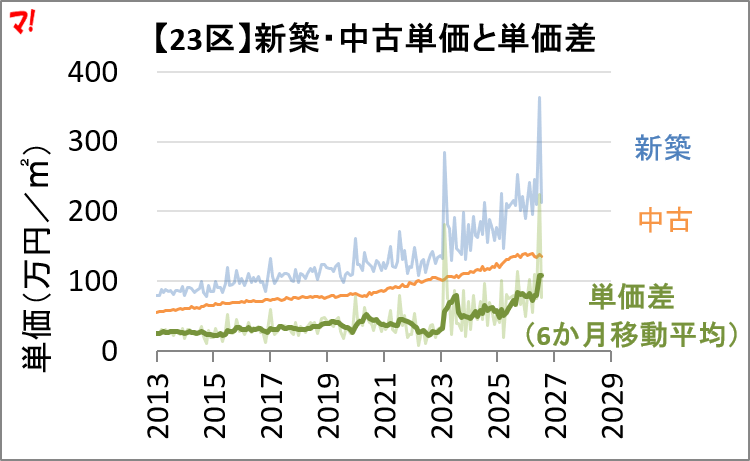
東京23区では、新築の発売単価が8月に212.2万円/㎡へ落ち着いたものの、新築と中古の単価差は6カ月移動平均で108万円/㎡となお大きい。
神奈川・埼玉・千葉の3県でも単価差は50万円台/㎡で高止まりしており、都心だけでなく郊外圏でも「新築と中古の壁」は崩れていない。
価格はなぜ下がらないのか
中東情勢緊迫化に伴う建設資材価格・需給動向を読む
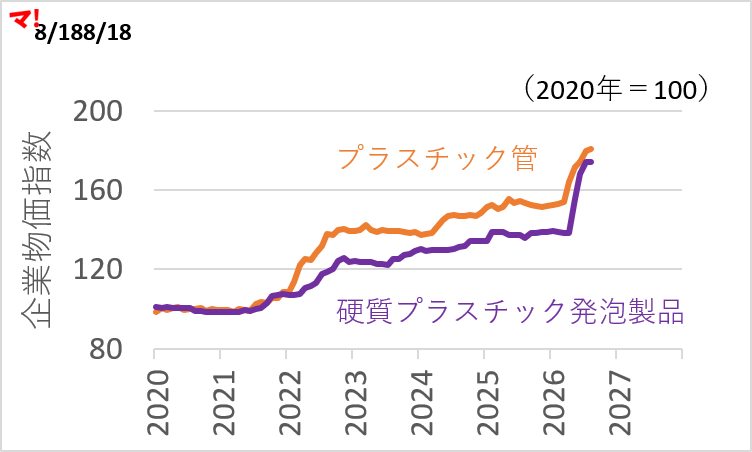
建設物価調査会の月次レポートでは、塗料や建築用断熱材で「ややひっ迫」の判定が続き、価格動向は総じて「横ばい」となった。
日本銀行の企業物価指数で見ると、プラスチック管は2月の152.9から8月には180.6まで上昇しており、資材によって価格圧力の強さに差が出ている。
国交省が「氏名から外国人と類推」して見えてきたもの
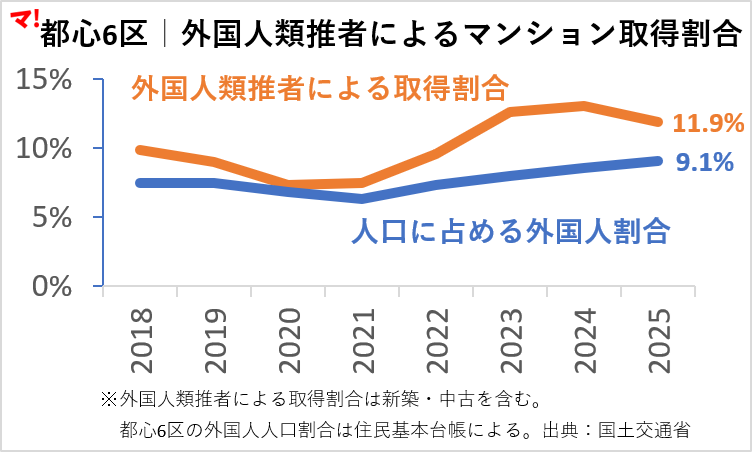
国交省が新たに「氏名から外国人と類推される者」による取得動向を分析した結果、都心6区での取得割合は11.9%となった。
ただしこれは新築・中古を合わせた数字であり、国籍を確認したものでもない。「外国人の爆買い」の全貌を示す数字ではない点には留保が必要である。
読んでおきたい本
滝島一統『その家、買ってはいけない』
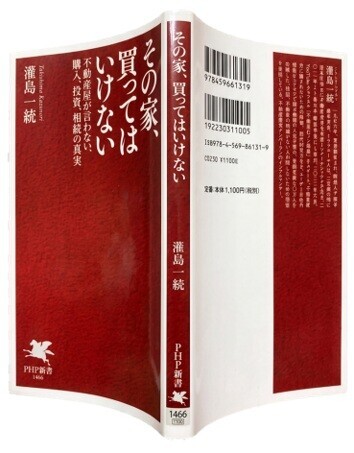
元ミサワホーム社員で不動産コンサルの滝島一統氏が、タワーマンション購入の条件や住宅ローンの金利選択について、業界の内側からかなり率直な言葉で書いている。
変動金利を選ぶ人の割合はおよそ7割とされるが、著者は金利が上がっても返済を続けられる余裕があるかを重視すべきだと説く。
外山尚之『なぜ働いても家を買えないのか』
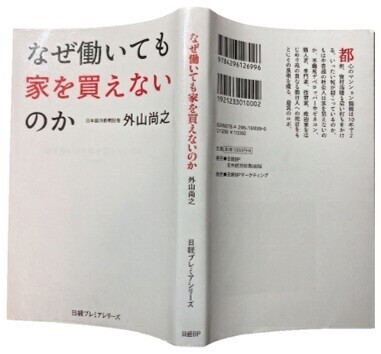
東京23区でマンションを買えなくなっていく普通の会社員の姿を、具体的な事例とともに描いた一冊。晴海フラッグの転売倍率が最大266倍に達した経緯も紹介されている。
価格そのものよりも「誰が買い、誰が住み続けられるのか」という視点が印象的で、ジェントリフィケーションによる社会格差にも踏み込んでいる。
野澤千絵『マンション高騰の真実』
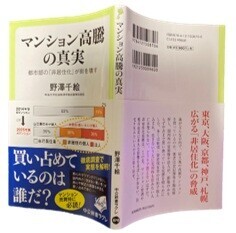
神戸市が住民基本台帳と水道使用量を組み合わせて非居住住戸を推計した調査を紹介し、住民票だけでは見えない居住実態に迫っている。
都市機能誘導地域内では年間180日未満の使用実績にとどまる住戸が13%にのぼるという結果もあり、価格だけでなく「誰が実際に住んでいるのか」を考えさせられる一冊である。
注目テーマ
晴海フラッグ転売市場に何が起きているのか
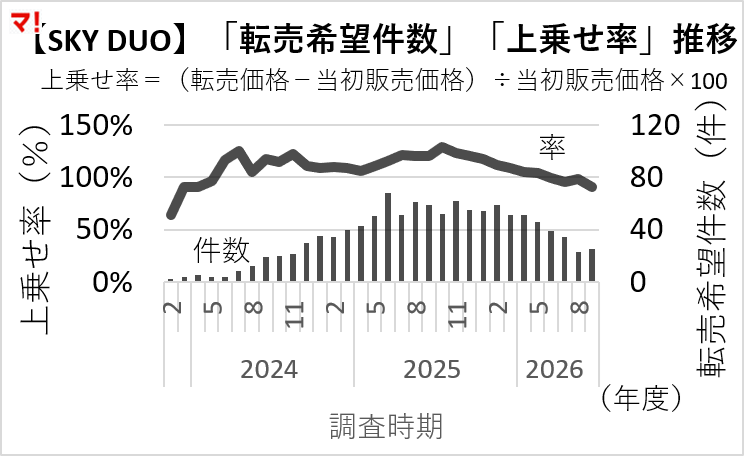
2026年9月時点の転売希望件数は26件(実質)で、8月の23件からやや増えたものの、依然として低水準にとどまっている。
上乗せ率は91%(前月98%)まで低下しており、強気一辺倒だった局面から調整を伴う局面へ移りつつある様子がうかがえる。
今月のまとめ
データが示しているのは、「価格の高値圏は続いているが、支えている力にはきしみが見え始めている」という構図である。新築・中古とも、在庫の増加や成約ペースの鈍化が23区の周辺エリアにまで広がり、需給の逼迫にはこれまでとは異なる変化が現れている。一方で、建設資材や外国人取得動向といった価格の下支え要因は依然として強く、価格そのものが大きく崩れる局面ではない。
今月紹介した3冊の書籍は、いずれも価格の「先」にある問いを投げかけている。誰が買い、誰が実際に住むのか――データだけでは見えにくいこの視点は、市場を読むうえで今後さらに重要になりそうだ。
晴海フラッグの転売市場でも、強気一辺倒から調整を伴う局面への移行が続いている。来月以降、この変化が一時的なものか、構造的な転換の始まりなのかを注視したい。

価格は高いままでも、市場はちょっとずつ表情を変えてきた。来月も見逃さないようにするよ!







コメントを残す