

新築マンションの購入契約を済ませたものの、マンション価格が下がるのではないかと不安になり、手付金を放棄して契約を解除するか迷っている。いったん賃貸住宅に住み、値下がりしたところで新築マンションを買い直すという選択肢である。
では、手付金を放棄して3年待つのは得なのか。
今回の試算では、新築価格が5%下落した場合、解約と契約継続のどちらが有利かは、新築と築3年のマンションの価格差によって変わる。価格が10%下落すると、手付金5%・借入比率95%という基本条件では、設定した3つの価格差ケースすべてで解約案が有利になる。ただし、手付金の割合が変われば、結論も変わる。
目次
- 契約を継続する場合と、解約して買い直す場合
- 損得を左右する2つの条件
- 基本条件では、価格下落率5%で結論が分かれ、10%下落で解約案が有利
- 費用・税控除の差額で、損得はどこまで変わるか
- 試算条件と出典・設定根拠
契約を継続する場合と、解約して買い直す場合
契約価格は1億3,940万円とする。不動産経済研究所が2026年10月20日に公表した、同年9月の東京23区の新築マンション平均価格である。契約継続案では、当初の購入契約日から1年後に引き渡しを受ける。その3年後、当初の購入契約日から4年後の比較時点では、築3年のマンションを所有している。
解約案では、手付金を放棄して当初の購入契約を解除する。当初の購入契約日から3年後に別の新築マンションの購入契約を結び、当初の購入契約日から4年後に引き渡しを受ける。
両案を比較する時点は、当初の購入契約日から4年後である。この時点で、契約継続案は築3年のマンション、解約案は引き渡し直後の新築マンションを所有しているものとする。
なお、当初の購入契約日から最初の物件の引き渡しまでの1年間は、両案とも賃貸住宅に住むものとする。その後、契約継続案では引き渡しを受け、解約案では買い直す物件の引き渡しまでさらに3年間賃貸住宅に住む。したがって、解約案の追加家賃は36か月分となる。
基本試算の条件
| 項目 | 設定値 |
|---|---|
| 契約価格 | 1億3,940万円 |
| 手付金 | 697万円(価格の5%) |
| 月額家賃 | 26万4,597円 |
| 月額管理費・修繕積立金 | 2万7,805円 |
| 住宅ローン借入額 | 1億3,243万円(価格の95%) |
| 金利・返済期間 | 年1.2%・35年 |
| 最初の物件の引き渡し | 当初の購入契約日から1年後 |
| 買い直す物件の購入契約 | 当初の購入契約日から3年後 |
| 買い直す物件の引き渡し | 当初の購入契約日から4年後 |
| 比較時点 | 当初の購入契約日から4年後 |
- 手付金・借入額:手付金は契約価格の5%に当たる697万円、住宅ローンの借入額は契約価格の95%と仮定した。いずれも試算上の条件であり、市場平均を示すものではない。実際の手付金は契約によって異なるため、後段では10%の場合に損得がどう変わるかも試算する。
- 金利:三菱UFJ銀行が公表した2026年10月の新規借り入れ向け変動金利1.195%を丸め、年1.2%とした。ただし、契約継続案で住宅ローンを実行するのは当初の購入契約日から1年後であり、実際に適用される金利は分からない。ここでは計算条件として、保有期間3年間の金利を一定とする。
- 家賃・管理費等:家賃は東京23区の50~70㎡の賃貸マンションの平均募集家賃、管理費・修繕積立金は東日本不動産流通機構が公表した2025年度の首都圏中古マンションの平均値を採用した。各数値の出典と設定理由は記事末尾にまとめた。
- 契約解除の条件:手付解除が可能な期間内にあり、手付金を放棄すれば契約を解除でき、追加の違約金などは発生しないものとする。実際に解除できるかどうかは、契約書で確認する必要がある。
- 解約後の住まい:解約後は現在の住居に住み続けられず、賃貸住宅に移るケースを想定している。現在所有するマンションを売却せずに住み続ける場合は、家賃や保有資産の扱いが異なるため、この試算の対象外である。
損得を左右する2つの条件
解約と契約継続の損得が、条件によってどの程度変わるのか。ここでは、2つの条件を変えて結果を比較する。こうした分析を「感度分析」という。特定の条件を変えたとき、計算結果がどの程度変化するかを確認する方法である。感度分析で変える条件
| 変数 | 意味 | 設定値 |
|---|---|---|
| 新築価格の下落率 | 当初の購入契約日から3年後(買い直す新築の購入契約時点)までに、新築価格が下がる割合 | 0%・5%・10%・15%・20% |
| 新築と築3年のマンションの価格差 | 当初の購入契約日から4年後(買い直す新築の引き渡し時点)に、契約継続案のマンションが、買い直す新築より安く評価される割合 | 0%・5%・10% |
当初の新築価格を100とする。買い直す新築の購入契約時点、つまり当初の購入契約日から3年後に価格が10%下落すると、価格は90になる。その後の1年間は市場価格が変わらないと仮定するため、4年後の比較時点でも価格は90である。
この時点で、契約継続案のマンションが買い直す新築より5%安く評価されるなら、契約継続案のマンションの価値は90×0.95=85.5となる。当初価格の100と比べると、価値は14.5%下落したことになる。
5%の価格差は、当初価格の100ではなく、10%下落した後の新築価格90に対して適用する。そのため、下落率は10%と5%を足した15%ではなく、14.5%となる。
以上のように、買い直す新築マンションは購入価格で評価し、契約継続案のマンションは、表に設定した価格差を反映して評価する。以下の試算結果は、この評価方法を前提としている。
基本条件では、価格下落率5%で結論が分かれ、10%下落で解約案が有利
ここからは、「基本試算の条件」を使い、解約案と契約継続案の損得を比較する。契約継続案では、最初の物件の引き渡し後3年間に、住宅ローン利息約460.6万円、管理費・修繕積立金約100.1万円が発生する。一方、解約案では、賃貸住宅に住む期間が3年長くなるため、追加家賃約952.5万円が発生する。さらに、解約時には手付金697万円を放棄する。
これらの費用の差に、当初の購入契約日から4年後における両案のマンション価値の差を反映し、解約案が契約継続案より何万円有利になるかを計算した。住宅ローンの元本返済分は、ローン残高の減少に対応して所有資産が増えるため、費用には計上していない。
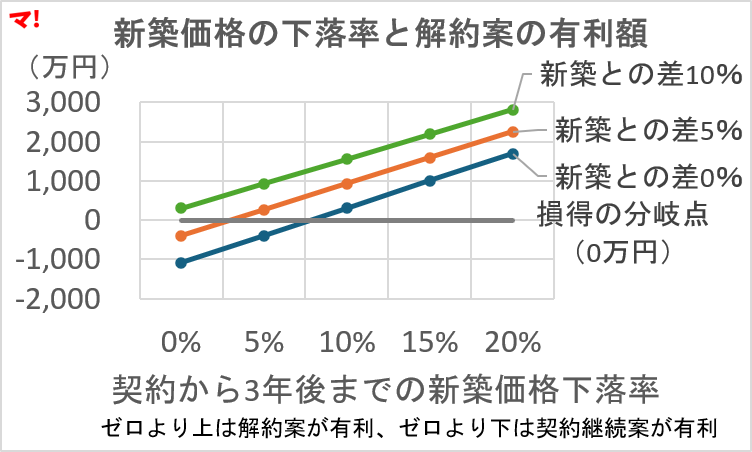
次のグラフは、新築価格の下落率と、新築・築3年のマンションの価格差を変えたときの、解約案の有利額を示している。ゼロより上は解約案が有利、ゼロより下は契約継続案が有利である。
グラフから読み取れること
試算結果のポイントは、新築価格が5%下落した場合は価格差によって損得が逆転するが、10%下落した場合は、今回の試算条件では解約案が有利になるという点である。新築価格が5%下落したケースでは、新築と築3年のマンションの価格差が0%なら、契約継続案が約392万円有利になる。一方、価格差が5%なら、解約案が約270万円有利となる。価格差が10%なら、解約案の有利額は約932万円に広がる。
新築価格が10%下落すると、価格差が0%でも解約案が約305万円有利になる。価格差が5%なら約932万円、10%なら約1,560万円と、価格差が大きいほど解約案の有利額も大きくなる。
新築価格が20%下落したケースでは、価格差が0%でも解約案が約1,699万円有利となる。価格差が10%なら、解約案の有利額は約2,814万円に達する。
手付金と借入比率が変わると、結論も変わる
基本試算では、手付金を契約価格の5%、借入比率を95%とした。この条件を変えると、解約案の有利額も変わる。例えば、手付金を10%にすると、放棄する金額は697万円増えて1,394万円となる。一方、契約継続案の借入比率も95%から90%に下がるため、負担する住宅ローン利息は3年間で約24万円減る。両方の変化を合わせると、解約案の有利額は基本試算より約721万円縮小する。
その結果、新築価格が10%下落し、新築と築3年のマンションの価格差が0%のケースでは、基本試算では解約案が約305万円有利だったのが、契約継続案が約416万円有利に逆転する。
さらに、手付金の割合とは別に、借入比率そのものも損得に影響する。借入比率だけを60%に下げ、ほかの条件を同じとした場合、契約継続案の住宅ローン利息は3年間で約291万円となる。基本試算の約460.6万円より約170万円少なくなり、その分、解約案の有利額も小さくなる。
費用・税控除の差額で、損得はどこまで変わるか
基本試算に含めたのは、マンションの価値の差、住宅ローン利息、管理費・修繕積立金、手付金、追加家賃である。一方、購入時の諸費用、固定資産税・都市計画税、住宅ローン控除、賃貸住宅の初期費用・更新料、引っ越し費用などは含めていない。未計上の費用や税控除は、すべてが解約案に不利に働くわけではない。買い直し時の購入諸費用や、賃貸住宅の更新料・引っ越し費用などは解約案に不利に働く。一方、契約継続案で負担する固定資産税・都市計画税などは、解約案に有利に働く。
住宅ローン控除も損得に影響する。一定の要件を満たす住宅では、比較時点までの3年分の控除額が約95万~105万円になる場合がある。契約継続案ではすでに控除を受けている可能性があるため、比較時点までの控除は契約継続案に有利に働く。ただし、実際の控除額は住宅の性能や所得などの条件によって異なる。
費用の差額で、結論はどこまで変わるか
重要なのは、個々の費用の総額ではなく、両案を比較したときの差額である。グラフのゼロ線からの距離は、未計上の費用・税控除の差額によって結論を逆転させるために必要な金額の目安になる。例えば、新築価格が10%下落し、新築と築3年のマンションの価格差が0%のケースでは、基本試算で解約案が約305万円有利となる。未計上の費用・税控除の差額によって契約継続案に305万円を超える優位が生じれば、結論は逆転する。
このように、基本試算の有利額が小さいケースほど、未計上の費用・税控除の差額が結論を左右しやすい。反対に、解約案の有利額が大きいケースでは、結論を逆転させるために、より大きな差額が必要となる。
なお、ここで比較しているのは、当初の購入契約日から4年後時点の両案の損得である。それ以降の住宅ローン返済やマンション価格の変化は含めていないため、長期的な総費用でどちらが得かを判定するものではない。
手付金を放棄して3年待つのは得か
新築価格が5%下落した場合、価格差の設定によって損得が逆転した。一方、手付金5%・借入比率95%という基本条件では、新築価格が10%下落すると、設定した3つの価格差ケースすべてで解約案が有利となった。ただし、手付金10%・借入比率90%では、同じ10%下落でも、価格差0%のケースで契約継続案が約416万円有利になる。手付金を放棄して3年待つ方が得かどうかは、新築価格の下落率だけでなく、手付金の割合と新築・築3年のマンションの価格差によっても変わるのである。
試算条件と出典・設定根拠
契約価格などの入力値は公表資料を参考に設定した。新築価格の下落率と新築・築3年のマンションの価格差は、比較条件として設定している。| 項目 | 設定値 | 出典・設定根拠 |
|---|---|---|
| 契約価格 | 1億3,940万円 | 不動産経済研究所「首都圏新築分譲マンション市場動向 2026年9月」の東京23区平均価格。平均価格を㎡単価219.2万円で割ると約63.6㎡となる(筆者計算)。家賃の面積帯を選ぶ際の参考とした。 |
| 月額家賃 | 26万4,597円 | アットホーム「2026年9月 全国主要都市の賃貸マンション・アパート募集家賃動向」の東京23区・マンション・50~70㎡帯。賃料に管理費・共益費等を含む。 |
| 管理費・修繕積立金 | 月額2万7,805円 | 東日本不動産流通機構「首都圏中古マンションの管理費・修繕積立金(2025年度)」の1戸当たり平均。 |
| 手付金 | 697万円 | 契約価格の5%として設定した試算上の仮定。市場平均を示すものではない。 |
| 住宅ローン借入額 | 1億3,243万円 | 契約価格の95%と仮定。手付金5%の設定に対応させたもので、市場平均を示すものではない。 |
| 金利 | 年1.2% | 三菱UFJ銀行の2026年10月の新規借り入れ向け変動金利年1.195%を丸めた値。最初の物件のローン実行は契約から1年後だが、計算上は保有期間3年間の金利を一定とした。 |
| 返済期間 | 35年 | 国土交通省「令和7年度住宅市場動向調査」に掲載された分譲集合住宅取得世帯の平均返済期間32.4年を参考に、35年を試算条件として設定。 |
| 引き渡し時期 | 最初の物件は1年後、買い直す物件は4年後 | 比較条件として設定。 |
| 新築価格の下落率 | 0~20% | 比較条件として設定。 |
| 新築と築3年のマンションの価格差 | 0%・5%・10% | 比較条件として設定。 |
※基本試算には、購入時の諸費用、固定資産税・都市計画税、住宅ローン控除、賃貸契約の初期費用・更新料、引っ越し費用などを含めていない。また、比較時点以降の住宅ローン利息は含まない。

本記事では、一定の条件を置いて、解約して買い直す場合と契約を継続する場合を比較した。実際の損得は契約条件や諸費用、住宅ローン、税控除などによって変わるため、購入・解約を検討する際は、ご自身の条件に当てはめて確認してほしい。
あわせて読みたい
公式サイトもチェックしよう!

- 東京都文京区小石川4
- 東京メトロ丸ノ内線・南北線 後楽園 駅徒歩12分(サブエントランスより/8番出口まで)
- 1LDK+S(納戸)~4LDK
- 55.3m2~82.67m2
- 17戸/総戸数 522戸







コメントを残す