

金融庁の分析で、住宅ローンは貸出期間が長い区分ほどデフォルト率が高い傾向が確認された。35年超は約0.3%。金利水準や固定・変動によっても差が見られる。
今回取り上げるのは、金融庁が2026年7月に公表した「預金取扱等金融機関モニタリング・分析レポート」のデータである。デフォルトの定義などは、2025年10月に公表された分析資料も参照した。貸出期間や金利タイプによる違いから、長期住宅ローンのリスクを考える。
35年超のデフォルト率は約0.3%
金融庁は、住宅ローンの貸出期間別に2024年度のデフォルト状況を分析した。その結果、貸出期間が長いほどデフォルト率が高い傾向を確認したという。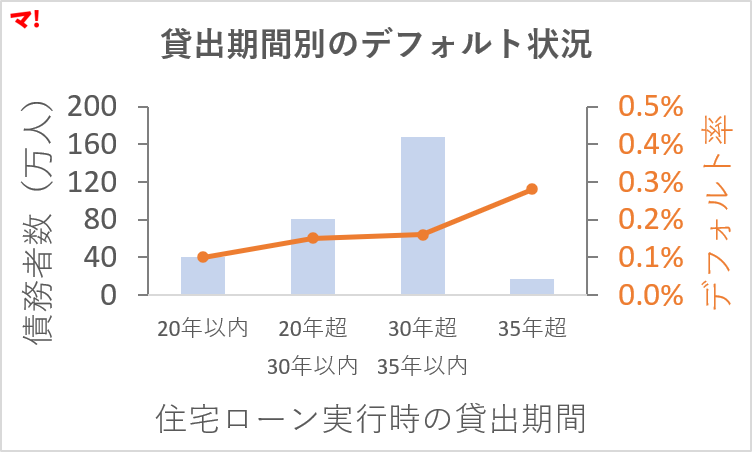 出所:金融庁資料をもとに作成
35年超の区分は、他の区分よりデフォルト率が高い。50年ローンを検討する人にとっても気になる結果である。
金利水準が高いほどデフォルト率も高い
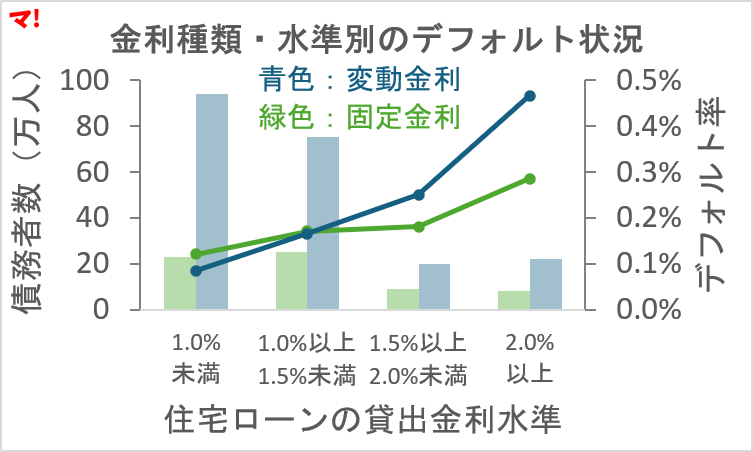
次に、金利水準と金利タイプによる違いを見てみよう。住宅ローンの貸出金利を4つの水準に分け、固定金利と変動金利それぞれのデフォルト率を比較している。
 出所:金融庁資料をもとに作成
金利水準が高い区分ほど、固定金利・変動金利のどちらもデフォルト率が高くなっている。特に注目したいのは、変動金利の方がデフォルト率の上昇度合いが大きいことだ。
2.0%以上の区分では、変動金利のデフォルト率が固定金利を大きく上回っている。
2025年10月に公表された金融庁の詳細分析でも、固定金利と変動金利を単純に比較した場合、デフォルト率の水準に大きな差はない一方、金利水準別に見ると、変動金利の方がデフォルト率の変化度合いが大きいと説明している。
月々の返済額だけで決めない
金融庁は、貸出期間が長くなるほど、金利動向、利用者の返済負担、担保価値の推移などの不確実性が高まると指摘する。金融機関には、将来の金利変動が返済負担に与える影響などを説明し、将来の利用者の状況も考慮した審査を行うよう求めている。借り手の立場で考えれば、借入時点の返済額だけでなく、定年後の収入、転職や収入減、教育費や介護などの支出、住み替え時の売却価格と残債の関係まで視野に入れる必要がある。
50年ローンは、月々の返済額を抑えられる一方、元本の減少が遅く、返済を長期間にわたって続ける設計である。
金融庁のデータは、50年ローン単独のデフォルト率を示したものではない。それでも、35年を超える住宅ローンでデフォルト率が高い傾向が確認され、金利水準や金利タイプによっても違いが見られたことは、返済期間を選ぶ際の判断材料になる。
毎月いくら返せるかだけでなく、何歳まで、どのような家計状況で返済を続けるのか。 50年という期間を選ぶ前に、一度立ち止まって考えたい。
データの対象と注意点
今回のデフォルト率は、住宅ローンの延滞件数を直接集計したものではない。2024年3月末時点で銀行の債務者区分が「正常先」または「要注意先」だった債務者のうち、2025年3月末までに「要管理先以下」へ区分が引き下げられたケースをデフォルトとしている。- 分析対象:2025年10月の金融庁詳細分析では、分析項目ごとに54~59行の地方銀行。対象となった住宅ローン明細は国内住宅ローンの約4割。
- 分析期間:2024年3月末から2025年3月末までの1年間。
- 数値について:掲載した2つのグラフのデフォルト率・債務者数は、金融庁の公表図表から読み取った概数。
- データの限界:延滞や保証会社による保証履行を直接判定に使っていない。債務者区分への反映に時間差が生じるため、デフォルト率が低く見積もられる可能性がある。
- 解釈上の注意:貸出期間や金利水準とデフォルト率の関係を示す観察結果であり、因果関係を証明したものではない。また、金利水準の高さには、返済能力に不安のある借り手に銀行が高い金利を設定している側面と、金利負担の増加によって借り手の返済余力が小さくなる側面の両方がある。
- 金融庁「預金取扱等金融機関モニタリング・分析レポート」(2026年7月)
【グラフ・分析結果の出典】 - 金融庁「地方銀行の住宅ローンのデフォルト状況に関する分析」(2025年10月)
【分析方法・デフォルトの定義等の参考資料】
- 「フラット50」融資実績件数を可視化
「フラット50」の融資実績の件数はどのくらいあるのか、調べてみた。 - 若者に広がる50年住宅ローン、得か損か? | スムログ
老後も残る巨額の残債や売却時の残債割れリスクが待ち構える。返済額の軽さと引き換えに背負う実質的なリスクとは何か。





コメントを残す