

↑囲い込みの無い港区、広域品川圏の売却相談はKIZUNA!!まずは査定から!!
『マンション価格はまだ下がるのではないか』
『金利が上がるなら、今は買わない方がよいのではないか』
今のマンション市場を見ていると、購入の判断に迷われる方も多いと思います。
私の見立てでは、2027年後半から2028年春にかけてが、マーケットは一旦落ち着くと考えています。
ただし、その時期になればすべての物件が上昇するという意味ではありません。今後は、物件や住戸による差が一層大きくなるでしょう。
今回は、KIZUNA港区マンションアナリティクスの成約データと、金利、株価のシナリオを基に、今後の市況と購入の考え方を整理します。
金利は『どこまで上がるか』が重要
今回の前提は、政策金利の最終到達点、いわゆるターミナルレートを2%とし、2026年12月、2027年4月、9月にそれぞれ0.25%ずつ利上げされるシナリオです。
購入者にとって負担になるのは、返済額が増えることに加えて、『この先どこまで増えるか分からない』という不確実性です。
利上げの終着点が見えてくれば、家計への影響を計算しやすくなります。売主も買主も新しい金利水準を前提に判断できるようになり、価格の折り合いもつきやすくなるでしょう。
その意味で、今回の想定では2027年後半が重要です。
もちろん、2%でも利上げが止まらなければ、調整は長引く可能性があります。
2027年末の坪単価をどう考えるか
KIZUNA港区マンションアナリティクスのエリア別集計では、直近の平均成約坪単価は以下のようになっています。
2026年7月 港中心 1,358万円・19件 広域品川圏 684.9万円・19件
2026年8月 港中心 1,315万円・13件 広域品川圏 631.6万円・18件
2026年9月 港中心 1,267万円・ 8件 広域品川圏 716.9万円・14件
港中心では平均単価が下がっていますが、成約件数も少なくなっています。
一方、広域品川圏は9月に上昇しています。
ここで注意したいのは、毎月同じ物件、同じ条件の部屋が売れている訳ではないということです。
高額物件や希少住戸の成約が増えれば、平均値も動きます。
そのうえで、2027年末まで新築の販売が堅調で、日経平均株価が8万円に到達し、利上げの終着点が見えていると仮定した場合、私は次の水準を暫定的な目線とします。
2027年末の想定成約坪単価
港中心 1,250万~1,400万円
広域品川圏 700万~780万円
これは統計モデルによる予測ではなく、直近の成約水準を起点に、調整後の横ばいから緩やかな回復を想定したシナリオです。
株価上昇で自己資金に余裕が生まれ、新築を比較対象とする買い手が中古に向かえば、流動性の改善は期待できます。
まず成約件数が増え、販売期間が短くなり、その後に価格が落ち着くという順番になるかと思います。
買換えにより、金融機関から売却を急かされているなど、売り急いでいる物件がはければ相場形成は落ち着いてきます。
売買価格と賃料の『追いかけっこ』
私は、2024年、2025年の一部の都心マンションでは、賃料や実需層の購買力に対して、売買価格が先行しすぎたと考えています。
値上がり期待で価格が上がれば、家賃収入に対する利回りは低下します。そこに金利上昇が加わると、同じ価格では買いにくくなります。
この差を埋めるのが、価格の調整と賃料の上昇です。
例えば、賃料30万円、価格1億円なら表面利回りは3.6%。
家賃が変わらず価格だけ1.2億円になれば3%です。
その後、賃料が36万円になれば、1.2億円でも3.6%に戻ります。
投資目線では、調達金利が上昇しイールドギャップ(利回りと金利の差)がとれなければ物件価格が下がるか、賃料が上がらないと成り立ちません。
現在の調整は、先行した売買価格に、賃料や所得が追いつくまでの時間でもある。
私はそのように捉えています。
賃料の上昇が緩やかなら、調整には更に時間がかかるでしょう。
10年間住むなら、購入と賃貸でどれくらい違うのか?
では、賃料上昇が続く場合、購入と賃貸の負担はどう変わるのでしょうか。
今回は、次の条件で10年間住んだ場合を比較します。
購入価格・借入額 :ともに1億円
住宅ローン :金利年2%(10年間一定)
管理費・修繕積立金:合計月4万円(10年間一定)
購入諸費用 :購入価格の7%
売却諸費用 :10年後の売却価格の3%
当初の家賃 :月25万円
賃料上昇 :毎年5%、2年目から反映
物件価格 :最初の2年間は毎年5%下落、その後5年間は毎年5%上昇、残り3年間は横ばい
借入期間は35年と50年で試算します。
毎年5%ずつ家賃が上がると、初年度の月25万円は、5年目には約30.4万円、10年目には約38.8万円になります。
この場合、10年間の総賃料は約3,773万円です。
家賃がずっと月25万円なら3,000万円ですから、上昇による負担増は約773万円となります。実際の家賃改定は契約や合意によって異なりますが、今回は上昇の影響を見るために毎年5%で計算しています。
一方、購入価格1億円が最初の2年間で毎年5%ずつ下がると、2年後は9,025万円になります。
その後、5年間にわたって毎年5%ずつ上昇すると、7年後には約1億1,518万円。そのまま横ばいで推移すると、10年後も同じ価格です。
購入時 1億円
1年後 9,500万円
2年後 9,025万円
7年後 1億1,518万円
10年後 1億1,518万円
購入直後には975万円の含み損が生じますが、10年後には購入価格を約1,518万円上回る計算になります。
購入の実質総費用は、次の式で計算します。
管理費・修繕積立金+支払利息+購入諸費用+売却諸費用-売却益
売却価格が購入価格を下回った場合には、その値下がり分を費用に加えます。
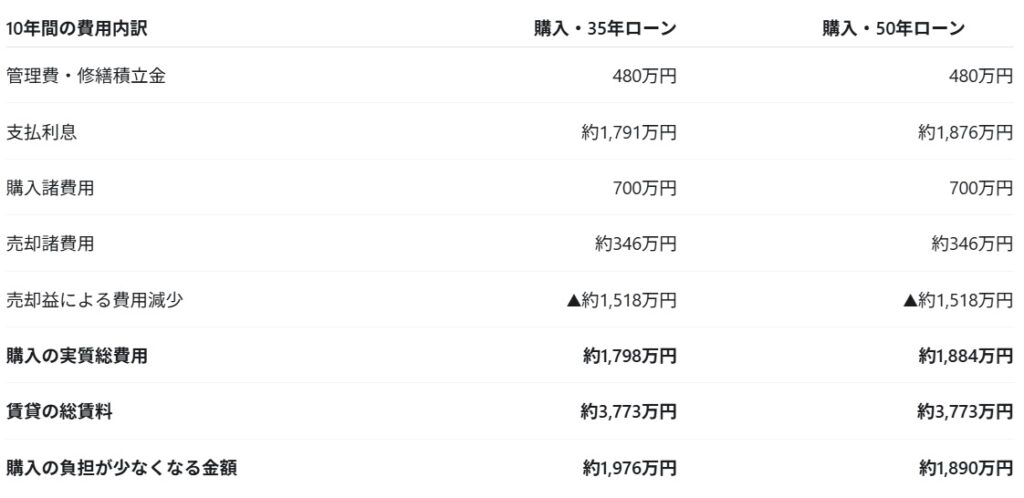
この条件では、購入の実質負担が賃貸を約1,900万~2,000万円下回ります。
ただし、この差には想定した賃料上昇と物件価格の回復が大きく影響しています。『購入なら必ずこれだけ得をする』という意味ではありません。
また、実質負担と毎月の資金繰りは分けて考えてください。
金利2%で、ローン返済に管理費・修繕積立金4万円を加えると、毎月の支払いは35年ローンで約37.1万円、50年ローンで約30.4万円です。いずれも当初の家賃25万円より多く、購入時には別途700万円の諸費用も必要です。
10年後の残債は、35年で約7,815万円、50年で約8,711万円。
想定価格で売却し、売却諸費用と残債を精算した後には、それぞれ約3,357万円、約2,462万円が残ります。
この手残りには、毎月返済してきた元金が戻ってくる部分も含まれます。
今回は固定資産税・都市計画税、保険料、室内修繕費、賃貸の初期費用・更新料、資金の運用益などは含めていません。実際の判断では、これらも加えて比較する必要があります。
何年間住むのか、その間の家賃はいくらかかるのか、無理なく返済を続けられるか、購入時点だけでなく、住んでいる期間全体を見ることが重要です。
中長期では東京への集中とインフレが支える
短期の調整と、長期の方向性は分けて考える必要があります。
社人研の2023年推計では、東京都の人口は2040年頃にピークを迎え、人口減少社会でも東京への集中が進むという理解です。
さらに、建築費や人件費を中心としたインフレが続けば、新たに住宅を供給するコストは上がります。
私は、需要が維持される都心の良質なマンションには、中長期的に緩やかな価格上昇圧力がかかると考えております。
ただし、建築費が上がれば中古も自動的に上がる訳ではありません。
買える人がいること、住みたいと思われること、管理状態が保たれることが前提です。
1億円の借入、金利上昇の影響は?
先ほどの購入・賃貸比較は金利2%で計算しましたが、ここでは金利上昇そのものの影響を見てみます。
借入1億円、金利1.3%と2027年末の想定2.05%を比較します。
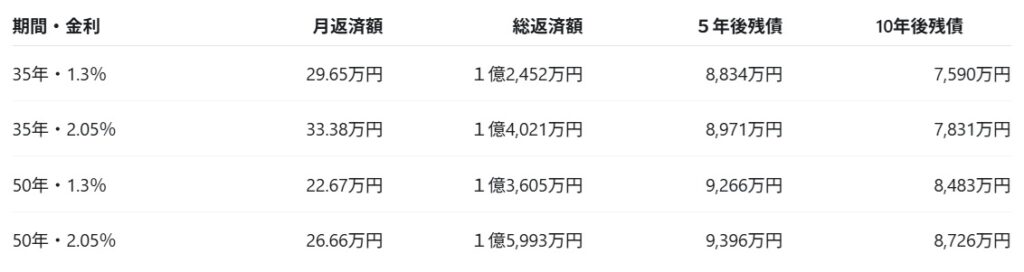
月返済の増加は35年で約3.7万円、50年で約4万円です。
50年ローンは月々の負担を抑えられますが、残債が減る速度は遅くなります。
2.05%の場合、最初の1年間に減る元金は35年で約197万円、50年では約116万円です。
買換えを前提として、返済期間を延ばすことには一定の効果があります。
ただし、借入額を限界まで伸ばしてしまうと家計への影響が大きいので充分注意が必要です。
月々の支払いと、将来売却するときの残債、その両方を確認していただきたいと思います。
今こそ『代わりが見つからない住戸』を選ぶ
不安定な市況でも、個別に見ると高額な成約はあります。
9月に品川Vタワーでは、38階・北東角住戸・80㎡の2LDKが、2億8,500万円、坪単価1,178万円で成約しています。
この一件だけで市場全体が強いとは言えません。
しかし、高層階・角住戸という特徴を持つ部屋に、この価格で購入する方がいるという事実は重要です。
今、考えたいのは『そのマンションを買う理由』に加えて、『その部屋でなければならない理由』です。
駅直結、秀逸なデザイン、特色のある共用部、眺望、広さ、間取り等、ほかの売り出し住戸では代替できない価値がある物件は強いです。
独自性があるからいくらでもよい訳でもありません。
過去の成約や競合住戸との価格比較は必要です。
ただ、マンション全体の平均坪単価だけでは捉えきれない、住戸ごとの価値があることは意識していただきたいと思います。
底値よりも、納得して選べる時間を大切に
現在は、売主の事情や販売期間によって、指値を相談しながら比較検討できる局面だと考えています。
時間をかけて内覧し、周辺を歩き、将来を見据えた間取りの使い方もじっくり考え、金利が上がった際に返済が困難でないかも確認しましょう。
市場が再び活発になれば、迷っている間に売れてしまう場面も増えるでしょう。
今の『ゆっくり選べる時間』にも価値があります。
購入後に多少価格が下がっても、帰宅する度にテンションが上がる家であれば、短期の相場に振り回されにくくなります。
資産性は、人生の選択肢を増やすオプションで、マンション購入の目的は、そこでよりよい生活を送ること。
わくわくする素敵な物件を、今の時間を使って探していただきたいと思います。
↑囲い込みの無い港区、広域品川圏の売却相談はKIZUNA!!まずは査定から!!
↑30分の無料オンライン個別相談はここから!!
↑書籍『住む資産形成』好評発売中!!






コメントを残す