

結論を先に示す。世帯年収1,000万円の場合、金利が1.5%のとき、東京23区の65〜75㎡のファミリー向け中古マンションの成約のうち、50%が予算内に収まる。金利が2.5%(1ポイント上昇)だと、38%に下がる。差は12ポイントである。
「金利が上がると、借りられる金額は減る」。それ自体は、計算すればわかる。知りたいのは、その変化が中古マンションの選択肢にどれだけ響くかである。
※金利の行方は予測しない。「仮に金利が変わったら」という条件で、過去の成約データに当てはめて試算する。金利上昇後の成約価格や物件構成がどうなるかは、この試算に含まれない。
試算の前提
条件を固定し、変えるのは金利だけである。購入可能額は、世帯年収と返済負担率から年間返済額を求め、35年間の元利均等返済で計算した。- 返済負担率:世帯年収に対する年間の返済額の割合を25%とする
- 返済期間:35年
- 頭金:物件価格の1割(借入額は9割)
- 金利:1.5%、2.0%、2.5%、3.0%の4通り。固定金利の参考として3.83%も示す
1.5%は比較の起点である。主要行の新規の変動金利は、最優遇の水準で1%台前半〜半ばで公表されており、起点の1.5%はその上限に近い水準にあたる。実際の適用金利は、金融機関や優遇条件によって異なる。
固定金利の参考値の3.83%は、住宅金融支援機構が公表した2026年10月のフラット35(返済期間21〜35年、融資率9割以下)の最も多い金利である。金利の範囲は年3.83〜5.84%で、取扱金融機関によって異なる。参考値は範囲の下限にあたり、実際の金利はこれより高くなる場合がある。
各ケースでは、設定した金利が35年間続くものとして計算した。実際に変動金利で借りた後の返済額の推移を、そのまま再現したものではない。
金利が0.5ポイント上がるごとに、予算は約7〜8%縮む
世帯年収別に、購入可能な物件価格の上限を計算した(単位:万円。数値はいずれも概算)。| 世帯年収 | 1.5% | 2.0% | 2.5% | 3.0% | 3.83% (固定参考) |
|---|---|---|---|---|---|
| 800万円 | 6,050 | 5,590 | 5,180 | 4,810 | 4,280 |
| 1,000万円 | 7,560 | 6,990 | 6,480 | 6,010 | 5,350 |
| 1,200万円 | 9,070 | 8,390 | 7,770 | 7,220 | 6,420 |
| 1,500万円 | 11,340 | 10,480 | 9,710 | 9,020 | 8,030 |
| 縮み方(どの年収でも共通) | |||||
| 前の金利から | — | 約8% | 約7% | 約7% | — |
| 1.5%から(累計) | — | 約8% | 約14% | 約20% | 約29% |
年収1,000万円の場合、1ポイントの上昇で約1,080万円、1.5ポイントの上昇で約1,550万円減る。
約1,080万円は、広さにするとどのくらいか。今回の成約データの地域別の平均㎡単価(1㎡あたりの価格)で、単純に割ると、次の目安になる。
- 都心3区:約5㎡(平均約231万円/㎡)
- 城西:約7㎡(平均約156万円/㎡)
- 城南:約8㎡(平均約131万円/㎡)
- 城北:約10㎡(平均約106万円/㎡)
- 城東:約11㎡(平均約97万円/㎡)
使うデータと、「予算内の成約」の数え方
使ったのは、国土交通省「不動産情報ライブラリ」の成約価格情報である。レインズが保有する不動産取引の情報を、国土交通省が個別の取引を特定できないよう加工して公表したものだ。対象は次のとおりである。
- 2025年4月〜2026年3月の、東京23区の中古マンションの成約、6,012件
- 間取りは2LDK、2LDK+S、3LDK、3LDK+S
- 専有面積は65〜75㎡
- 都心3区:千代田・中央・港(608件)
- 城西:新宿・渋谷・杉並・中野(698件)
- 城南:品川・大田・目黒・世田谷(1,245件)
- 城東:台東・墨田・江東・荒川・足立・葛飾・江戸川(2,276件)
- 城北:文京・豊島・北・板橋・練馬(1,185件)
たとえば、世帯年収1,000万円で金利が1.5%なら、購入可能額は約7,560万円である。対象の6,012件のうち、成約価格がこの額以下だったのは3,006件で、割合は50%になる。
この数字は、買い手の何%が購入できるかを示すものではない。現在売り出されている物件の何%が買えるかを示すものでもない。対象の6,012件のうち、仮定した予算に収まる価格の成約が、何%を占めたかを示す数字である。ここでは、この数字を「選択肢の広さ」の目安として見ていく。
世帯年収1,000万円で金利が1ポイント上がると、予算内の成約は50%→38%に
世帯年収1,000万円の場合の地域別の結果は、次のグラフのとおりである。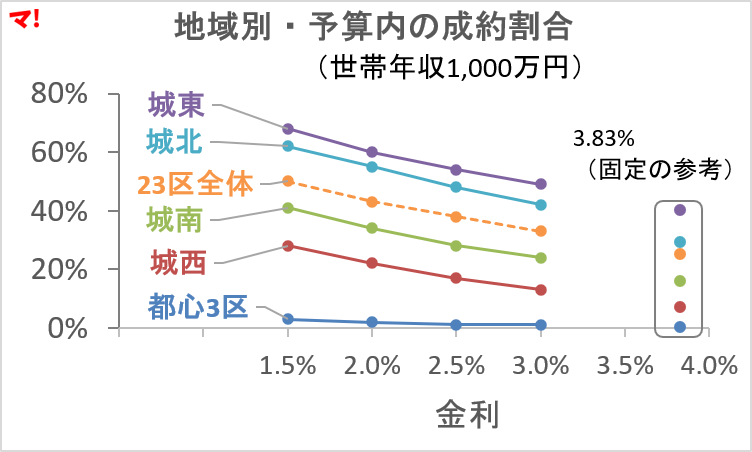
地域別・予算内の成約割合(世帯年収1,000万円)。2025年4月〜2026年3月の東京23区の中古マンション成約のうち、2LDK〜3LDK・65〜75㎡の6,012件が対象。返済負担率25%・35年・頭金1割。右の点は固定金利3.83%(フラット35)の参考値。出典:国土交通省「不動産情報ライブラリ」、筆者試算
23区全体で見ると、成約10件のうち予算内に収まるのは、金利1.5%で5件、2.5%で4件弱である。金利が0.5ポイント上がるごとに、おおむね5〜7ポイントずつ下がっていく。固定の参考値3.83%まで進むと、予算内に収まるのは4件に1件になる。
地域別に見ると、余裕の大きさが違う。金利1.5%の時点で、城東と城北は6割を超える成約が予算内に収まる。城南は4割台、城西は3割弱にとどまる。
注目したいのは、金利が上がったときの減り方の違いである。1.5%から2.5%に上がると、都心3区を除く4地域では、予算内の成約割合が約11〜14ポイント下がる。ポイントで見ると、地域による差は小さい。
ところが、もとの割合に対する減り方で見ると、城西は約4割、城南は約3割、城東と城北は約2割と差が出る。1.5%と2.5%を並べた棒グラフで見ると、次のとおりだ。
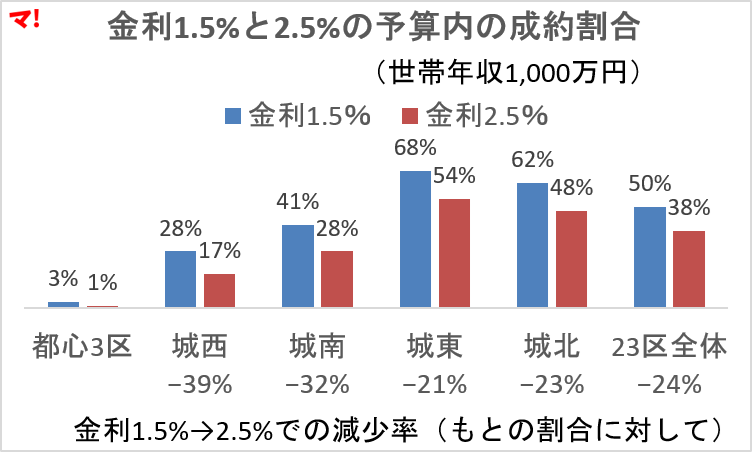
金利1.5%と2.5%の予算内の成約割合(世帯年収1,000万円)。下段は、金利1.5%→2.5%での、もとの割合に対する減少率。都心3区は、もとの割合が3%と小さいため、減少率を省略した。減少率は、図に表示した割合から計算した。対象・前提・出典は最初の図と同じ
100件の成約があると仮定すれば、城西では28件が17件に、城東では68件が54件になる計算だ。減る件数は近くても、もとの割合が低い城西や城南では、割合で見た影響が大きく出る。
都心3区の予算内の成約割合は、年収1,000万円では金利が1.5%でも3%にとどまる。年収1,500万円でも、金利1.5%で17%、3.0%で7%である。
年収が高くても、固定3.83%では選択肢が狭まる
23区全体を年収別に並べると、次のグラフのようになる。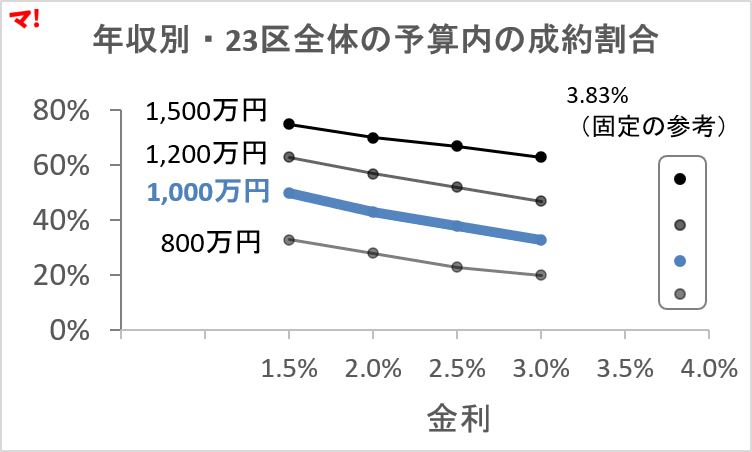
年収別・23区全体の予算内の成約割合。右の点は固定金利3.83%(フラット35)の参考値。対象・前提・出典は最初の図と同じ
世帯年収が高いほど、同じ金利でも予算内に収まる成約は多い。金利1.5%では、年収800万円で3割強、1,500万円では4分の3にのぼる。金利が上がると、どの年収の線もほぼ並行して右下がりになる。
ただし、金利が固定の参考値3.83%まで上がる場合は、年収が高くても余裕は小さくなる。年収1,500万円の世帯でも、予算内に収まる成約は55%、半分強にとどまる。
試算の限界と、読むときの注意点
- 買い手の割合ではない。仮定した購入可能額以下だった、成約価格の割合である。実際に購入できる人の割合や、現在販売中の物件の割合ではない。
- 成約価格は据え置きである。金利が変わった後に、価格や成約する物件の構成がどう変わるかは、反映していない。
- 購入可能額は仮定に左右される。返済負担率25%、35年、頭金1割という条件での試算である。銀行の審査、実際の適用金利、管理費・修繕積立金、税金を含めた個々の家計の購入可能額とは異なる。
- データには丸めがある。公表データの価格は有効数字2桁、面積は5㎡刻みである。予算額の境界付近では、割合に多少の誤差が出る。
- データの対象期間:2025年4月〜2026年3月の成約が対象で、2026年4月以降の成約は含まれない。その後に価格水準が変わっていれば、割合も変わる。
今日からできること
- 自分の世帯年収、頭金、返済期間で、金利を0.5ポイントずつ変えて購入可能額を試算してみる。銀行のシミュレーターで十分である
- 予算が縮んだ場合に、広さ・築年・駅距離のどれなら譲れるかを、家族で話しておく。判断の材料は、「「広さ・築年」はもう全部取れない──中古マンションの新ルール」も参考になる
出典:国土交通省「不動産情報ライブラリ」(成約価格情報、東京23区の中古マンション、2025年第2四半期〜2026年第1四半期)、住宅金融支援機構「フラット35」2026年10月の金利
注:地域区分はREINS Market Watchに準拠した。購入可能額と予算内の成約割合は、返済負担率25%・35年・頭金1割を前提とした筆者の独自試算である。
あわせて読みたい
- 「返済負担率35%以内なら安全」は本当か──銀行が通す基準と、生活が回る基準は別の話だ
- 中古マンション市場の定点観測―在庫・滞留・価格改定から読む湾岸と都心
最新データから需給の変調を分析し、実需層が持つべき視点を提示。 - 晴海フラッグ転売市場に何が起きているのか|最新データで読む需給の変化
掲載件数・価格水準・需給バランスの変化を継続的に可視化している記事。










コメントを残す